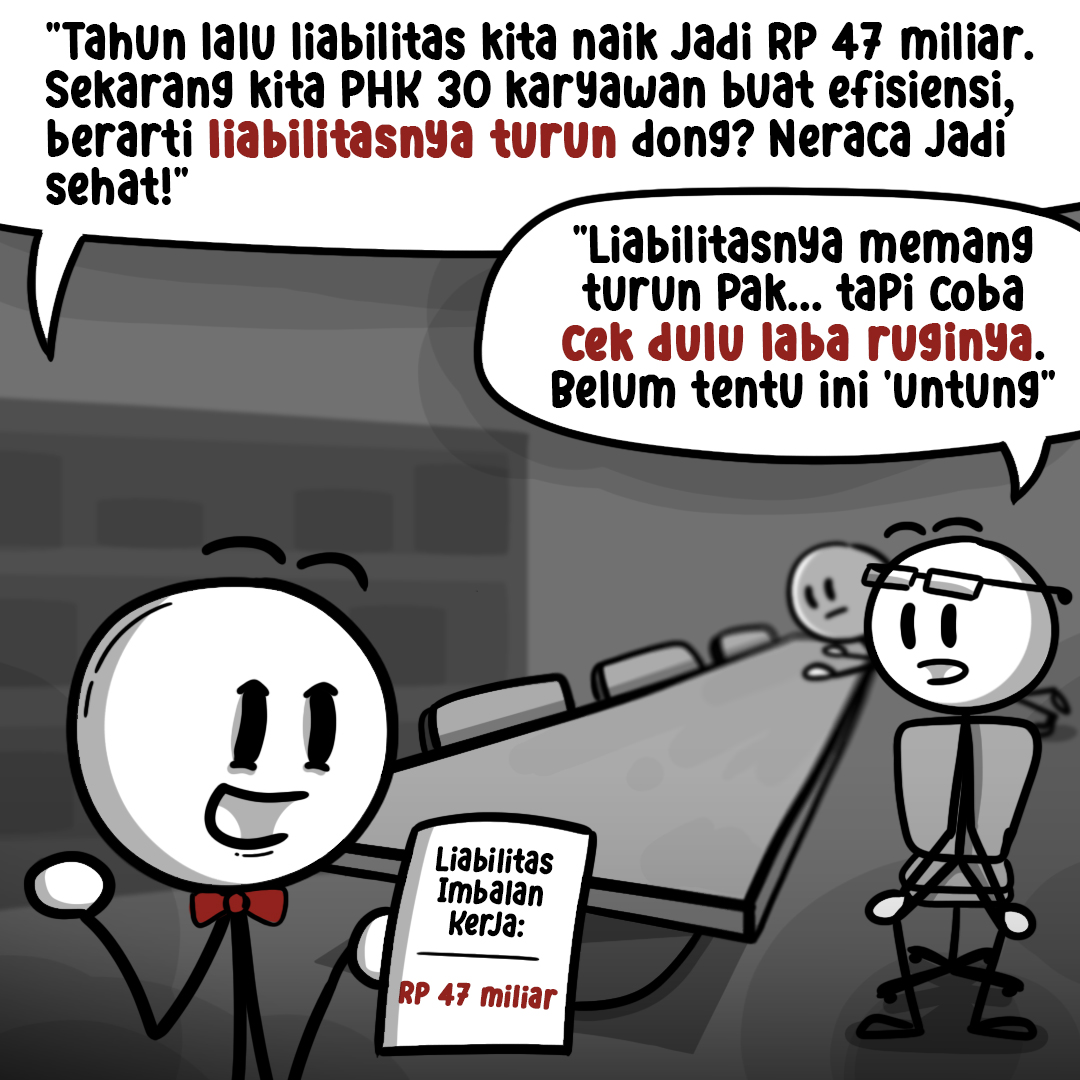
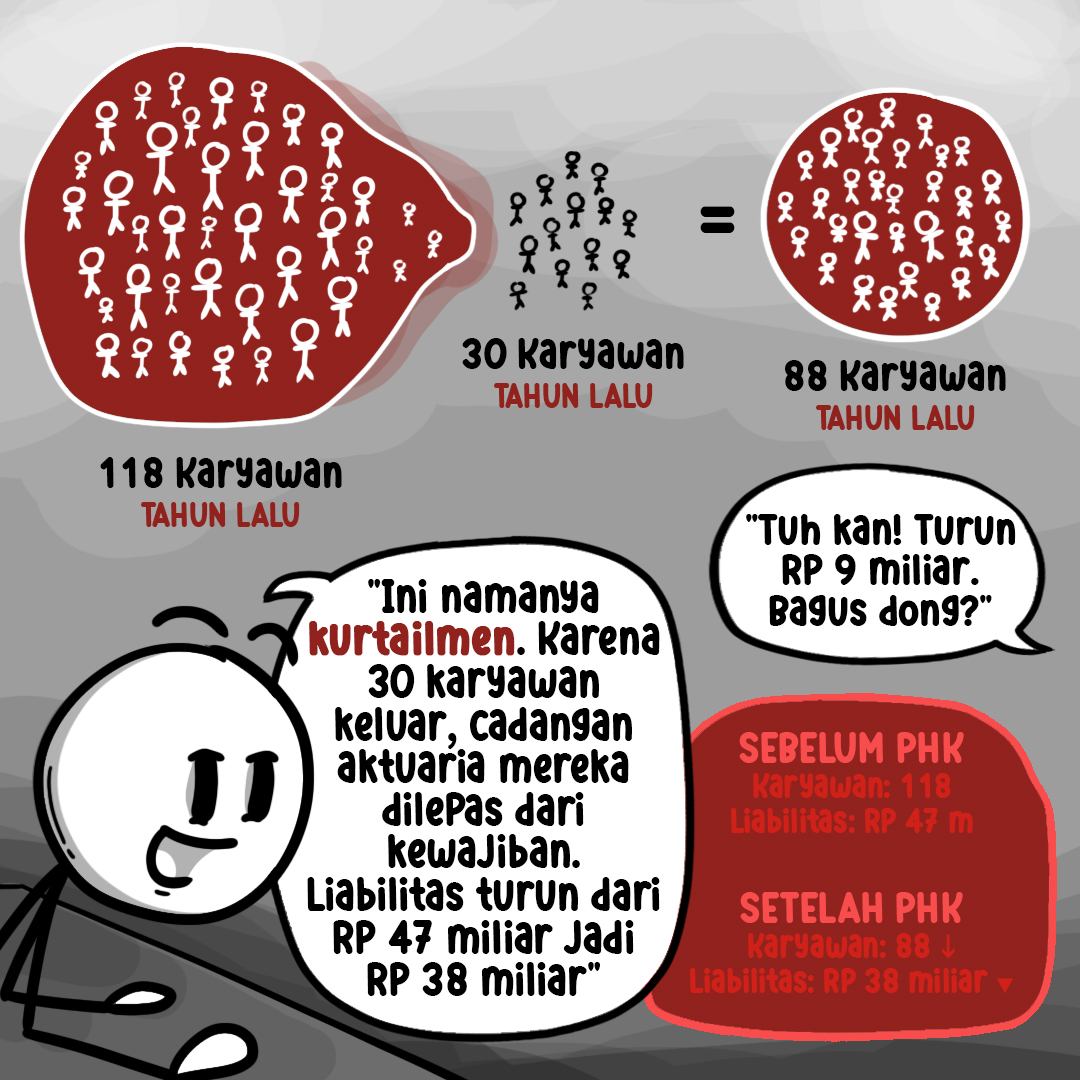
PHK massal memang menurunkan liabilitas imbalan kerja di neraca — fenomena yang disebut kurtailmen, yaitu berkurangnya kewajiban karena berkurangnya jumlah karyawan yang dicakup program.
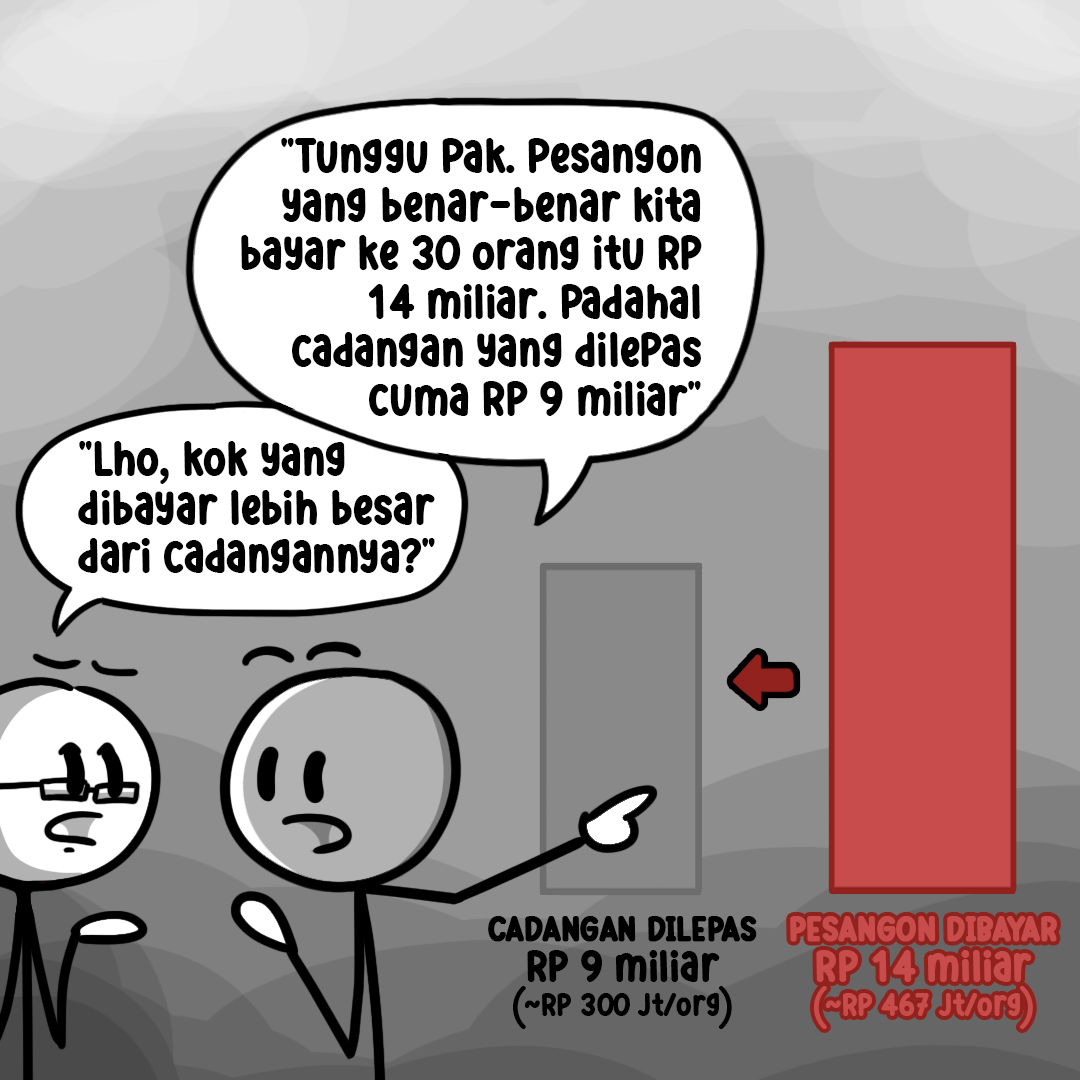
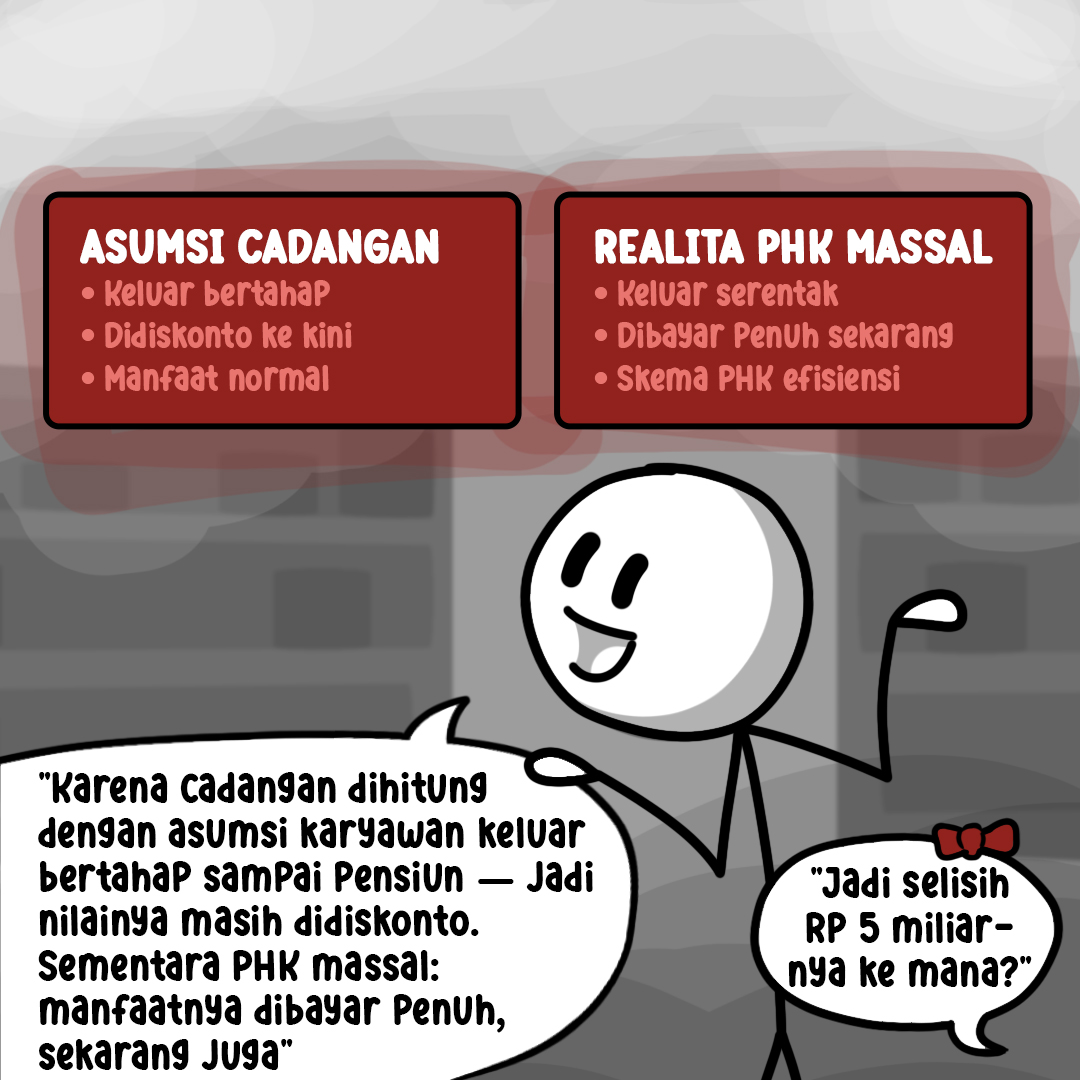
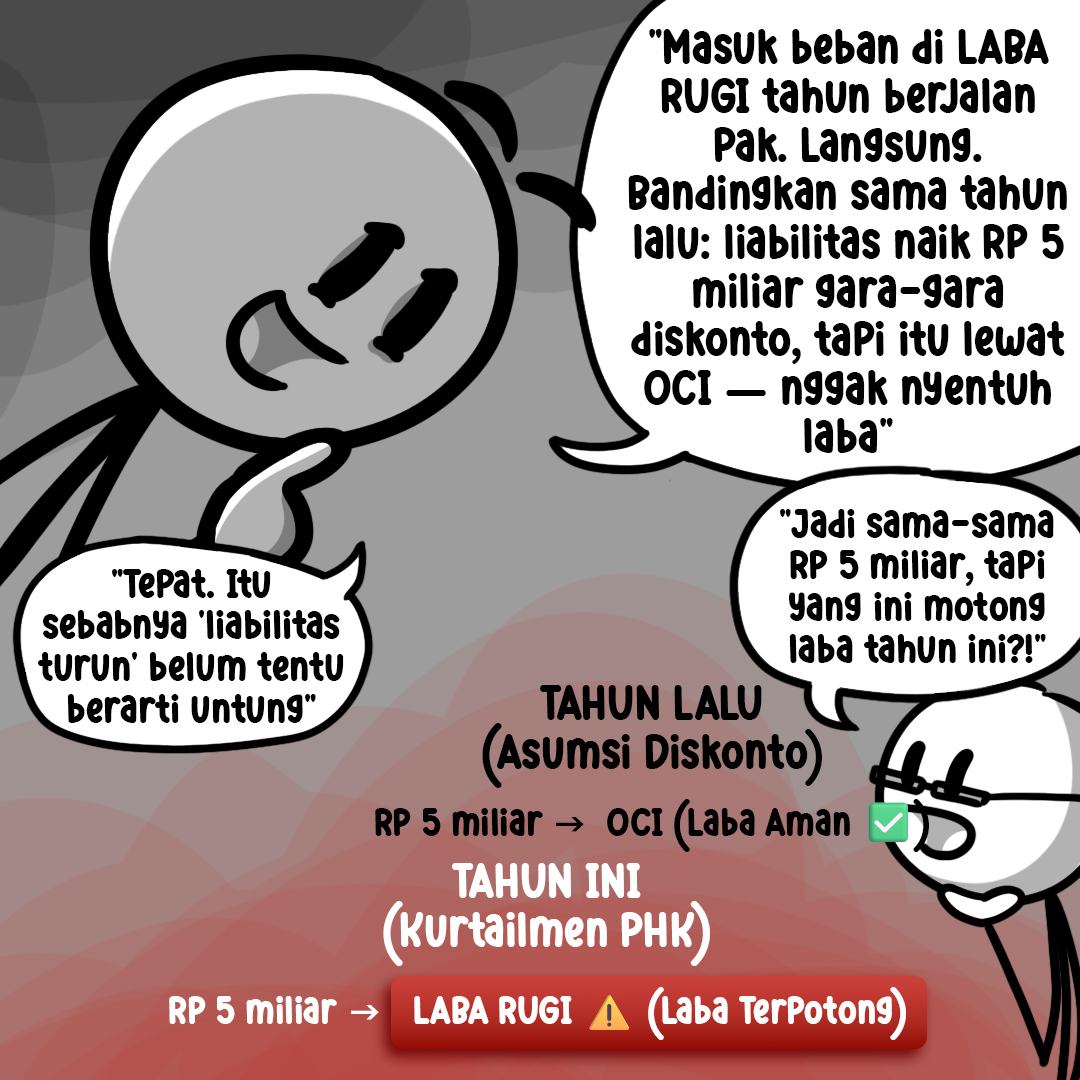
Dalam ilustrasi ini, liabilitas turun dari Rp 47 miliar menjadi Rp 38 miliar setelah 30 dari 118 karyawan di-PHK. Namun penurunan liabilitas ini tidak otomatis berarti keuntungan. Pesangon yang benar-benar dibayarkan (Rp 14 miliar) lebih besar daripada cadangan aktuaria yang dilepas (Rp 9 miliar), karena cadangan dihitung dengan asumsi karyawan keluar bertahap dan nilainya masih didiskonto, sementara pesangon PHK dibayar penuh dan serentak. Selisih Rp 5 miliar diakui sebagai beban dalam laba rugi tahun berjalan.
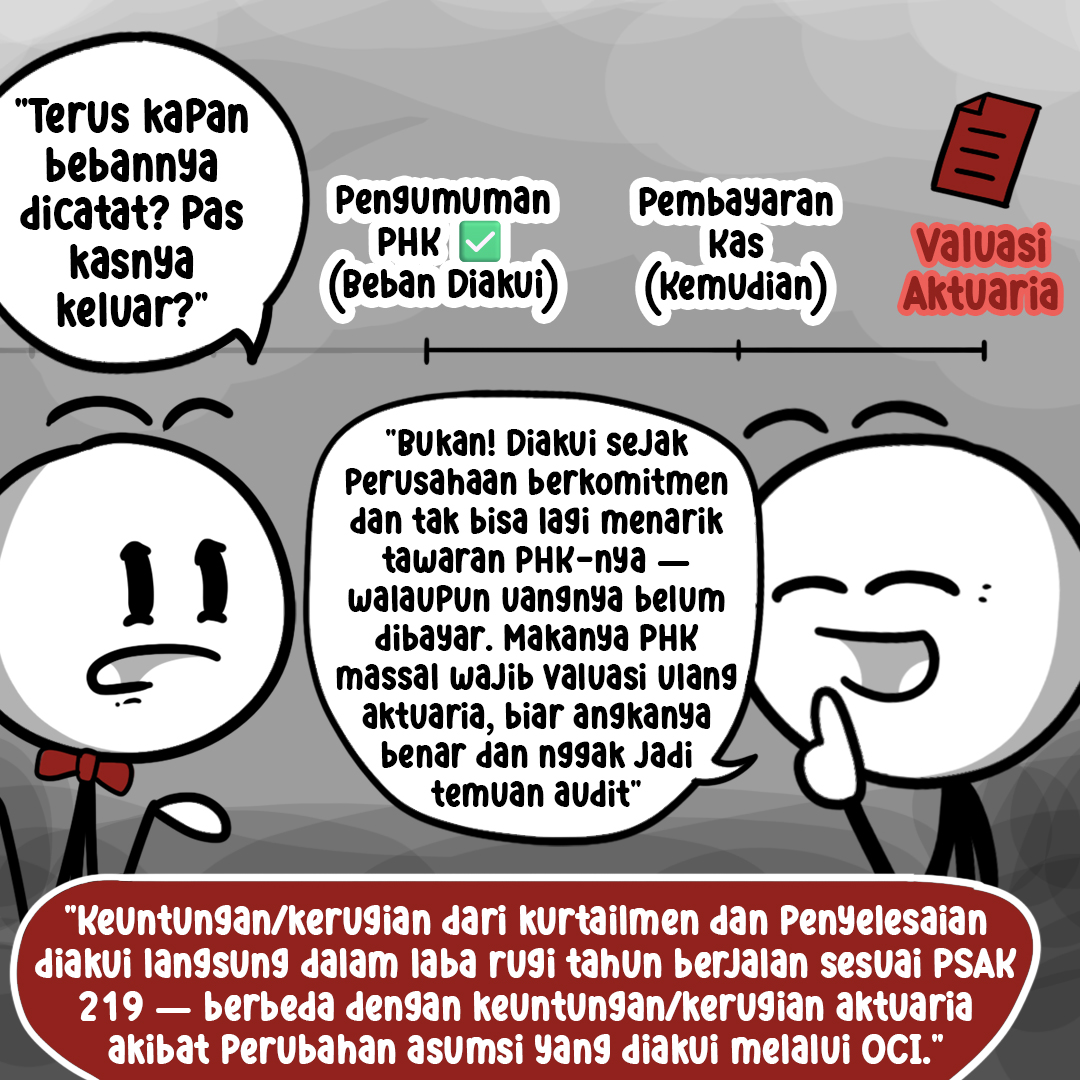
Bandingkan dengan kenaikan liabilitas akibat perubahan tingkat diskonto yang diakui melalui OCI dan tidak menyentuh laba — nominalnya bisa sama, tetapi dampaknya ke laporan keuangan sangat berbeda. Hal krusial lainnya adalah waktu pengakuan: beban pesangon diakui sejak perusahaan tidak dapat lagi menarik tawaran PHK-nya, bukan saat kas dibayarkan. Karena itu, perusahaan yang melakukan PHK massal perlu melakukan valuasi ulang aktuaria agar angka yang dilaporkan akurat dan tidak menjadi temuan audit.
Baca artikel selengkapnya [di sini].